
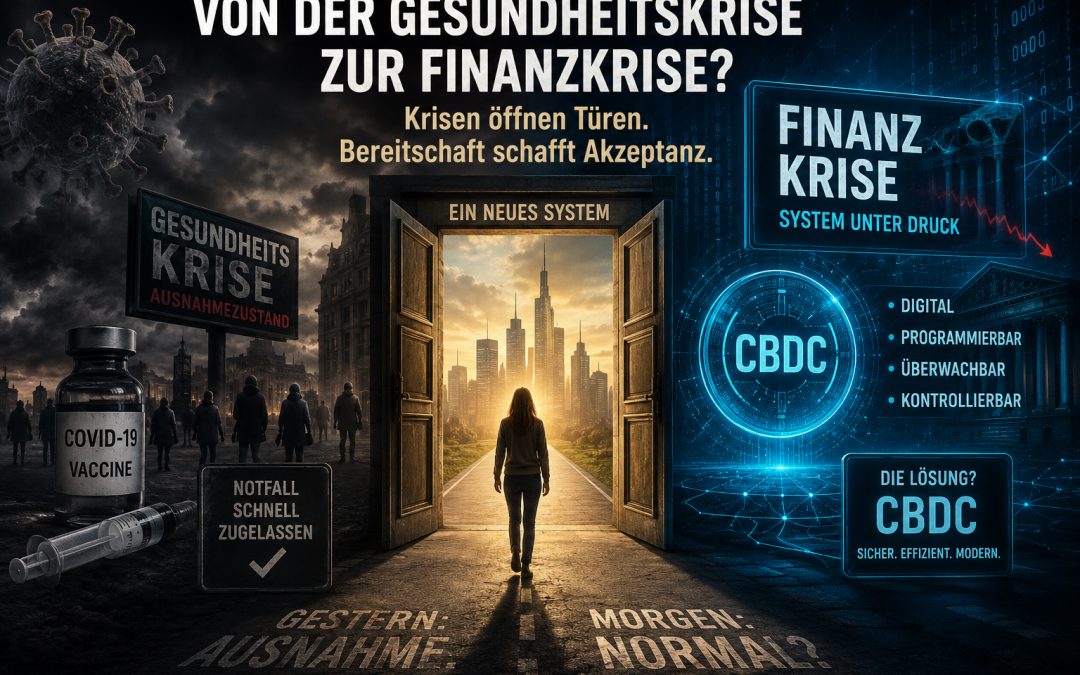
Von der Gesundheitskrise zur Finanzkrise: Wie Krisen neue Systeme plötzlich akzeptabel machen können
Es gibt einen bemerkenswerten Zusammenhang zwischen zwei Entwicklungen der vergangenen Jahre: der aussergewöhnlich schnellen Einführung neuer Impfstofftechnologien während der COVID-19-Pandemie – und dem weltweiten Vorantreiben digitaler Zentralbankwährungen, sogenannter CBDCs (Central Bank Digital Currencies). Die entscheidende Frage lautet dabei nicht: „Wird eine Krise absichtlich erzeugt?“ Die interessantere Frage lautet: Was passiert, wenn eine Krise entsteht – und bereits vorher ein neues System bereitsteht, das plötzlich als Lösung für diese Krise präsentiert werden kann? Genau hier lohnt sich ein Blick zurück.
COVID-19: Die Krise öffnete das Zeitfenster
COVID-19 wurde zu einer globale Gesundheitskrise gemacht. Innerhalb kürzester Zeit wurden regulatorische Verfahren beschleunigt und Impfstoffe entwickelt und zugelassen. Für bestimmte Impfstoffe kam dabei das sogenannte Emergency Use Listing (EUL) zum Einsatz. Eine aussergewöhnliche Krise kann politische, regulatorische und gesellschaftliche Veränderungen ermöglichen, die unter normalen Umständen wesentlich länger dauern würden. Und genau dieses Prinzip könnte auch bei der Digitalisierung des Geldes relevant werden.
Die nächste grosse Veränderung: Wird Geld digital?
Während die öffentliche Aufmerksamkeit jahrelang auf Pandemie, Impfungen und Gesundheitsmassnahmen und Krieg gerichtet war, arbeiteten Zentralbanken weltweit an einer anderen grundlegenden Veränderung: der Digitalisierung des Geldes. Eine Erhebung der Bank für Internationalen Zahlungsausgleich (BIS) aus dem Jahr 2025 zeigt, dass 91 % der 93 befragten Zentralbanken im Jahr 2024 an Retail-CBDCs, Wholesale-CBDCs oder beiden Formen arbeiteten. Die BIS schreibt ausdrücklich, dass ein wichtiger Treiber für viele Zentralbanken darin besteht, die Rolle des Zentralbankgeldes angesichts des Rückgangs von Bargeld und der zunehmenden Tokenisierung zu erhalten.
Doch es gibt ein Problem: Die Menschen verlangen nicht danach. Warum sollte jemand eine digitale Zentralbankwährung benötigen, wenn er bereits Kreditkarte, Bankkonto, PayPal, Apple Pay, Google Pay oder andere digitale Zahlungsmöglichkeiten besitzt? Eine CBDC muss deshalb einen konkreten Mehrwert bieten – oder zumindest in einer Situation eingeführt werden, in der die bisherigen Systeme plötzlich als unzureichend erscheinen. Und genau hier kommt die Krise ins Spiel.
Was wäre die passende Krise für CBDCs?
Bei COVID-19 lautete die zentrale Botschaft: „Wir befinden uns in einer aussergewöhnlichen Gesundheitskrise. Wir brauchen aussergewöhnliche Massnahmen.“ Bei einer möglichen zukünftigen Finanzkrise könnte die Botschaft ganz anders aussehen: „Unser Finanzsystem ist unter Druck. Banken sind gefährdet. Märkte sind instabil. Wir brauchen ein sichereres, moderneres und effizienteres Geldsystem.“ Und plötzlich könnte CBDC nicht mehr wie ein technisches Experiment wirken. Sondern wie quasi eine Rettungslösung.
Interessanterweise beschäftigen sich Zentralbanken und internationale Institutionen bereits ausdrücklich mit der Beziehung zwischen CBDCs und Finanzkrisen. Der Internationale Währungsfonds analysiert beispielsweise, wie sich CBDCs gerade in Krisenzeiten auf die Finanzstabilität auswirken könnten. Auch die BIS hat untersucht, wie CBDCs bei finanzieller Anspannung zu schnelleren Abflüssen aus Bankeinlagen führen könnten. Eine CBDC könnte demnach insbesondere in einer Bankenkrise attraktiv werden, weil sie eine direkte digitale Forderung gegenüber der Zentralbank darstellen kann.
Das bedeutet: Die Verbindung zwischen CBDC und Krise ist keine Fantasie. Sie wird von Zentralbanken und internationalen Finanzinstitutionen selbst untersucht. Der entscheidende Unterschied: Bargeld ist nicht programmierbar Hier wird die Diskussion wirklich interessant.
Bargeld ist vergleichsweise simpel:
Du besitzt 100 Euro.
Du kannst damit bezahlen.
Du kannst sie verschenken.
Du kannst sie sparen.
Du kannst sie ausgeben, wann und wo du möchtest – sofern der Händler Bargeld akzeptiert.
Digitales Geld kann dagegen wesentlich stärker mit technischen Regeln verbunden werden.
Die BIS beschäftigt sich beispielsweise mit der Entwicklung von tokenisiertem und programmierbarem Geld. In ihrem aktuellen Jahresbericht beschreibt sie, wie digitale Innovationen neue Formen von programmierbaren Zahlungen ermöglichen können. Damit entsteht eine grundsätzliche Frage: Wer bestimmt die Regeln des digitalen Geldes? Und noch wichtiger: Welche Regeln können technisch durchgesetzt werden?
Von „digital“ zu „programmierbar“
Viele Menschen hören „digitale Währung“ und denken: „Das ist doch einfach nur Geld auf dem Handy.“ Aber genau hier sollte man genauer hinschauen. Digitalisierung allein bedeutet noch keine Kontrolle. Eine normale Banküberweisung ist digital – aber das Geld ist nicht automatisch programmierbar. Bei tokenisierten Geldformen können dagegen Bedingungen technisch hinterlegt werden. Zum Beispiel:
- Geld könnte nur für bestimmte Zwecke verwendet werden.
- Zahlungen könnten automatisch ausgelöst werden.
- Transaktionen könnten mit bestimmten Identitätsanforderungen verbunden werden.
- Es könnten Limits oder zeitliche Bedingungen existieren.
- Bestimmte Arten von Transaktionen könnten technisch eingeschränkt werden.
Das bedeutet nicht automatisch, dass eine konkrete CBDC all diese Funktionen besitzen wird. Aber die technische Möglichkeit existiert. Und genau deshalb ist die Frage nach CBDCs keine reine Frage des Bezahlens. Sie ist eine Frage von: Eigentum, Privatsphäre, Freiheit und Kontrolle.
Was passiert, wenn gleichzeitig Bargeld verschwindet? Hier liegt möglicherweise der entscheidende Punkt. Die BIS hat bereits vor einigen Jahren darauf hingewiesen, dass die Digitalisierung des Geldes dazu beitragen könnte, dass Bargeld zurückgeht und Zahlungen stärker über digitale Plattformen abgewickelt werden. Stell dir nun folgende Entwicklung vor: Bargeld wird immer seltener. Bankfilialen verschwinden. Immer mehr Zahlungen laufen digital. Immer mehr Vermögenswerte werden tokenisiert. Und gleichzeitig entsteht eine schwere Banken- oder Finanzkrise. Dann könnte plötzlich ein Narrativ entstehen: „Das alte Finanzsystem funktioniert nicht mehr. Wir brauchen ein neues, digitales und stabileres Geldsystem.“ Und wenn die technische Infrastruktur bereits vorhanden ist, könnte eine Krise zum Beschleuniger werden. Weil Krisen eben Veränderungen beschleunigen.
Die Bankenkrise als möglicher Beschleuniger
Besonders interessant ist hierbei ein Punkt, den selbst der IWF beschreibt. Wenn Menschen während einer Bankenkrise Vertrauen in ihre Bank verlieren, könnten sie ihr Geld schneller aus Bankeinlagen abziehen und in CBDC umschichten. Der IWF weist deshalb ausdrücklich auf mögliche Risiken von CBDCs in Krisenzeiten hin. Das klingt zunächst paradox. Eine CBDC könnte als Schutz vor Bankenproblemen beworben werden. Gleichzeitig könnte eine massenhafte Verlagerung von Bankeinlagen in CBDCs die Banken selbst unter zusätzlichen Druck setzen. Damit entsteht ein möglicher Kreislauf:
Bankenkrise → Vertrauensverlust → Flucht in digitales Zentralbankgeld → stärkere Nutzung der CBDC → beschleunigte Umstellung des Zahlungssystems.
Das ist keine Vorhersage. Aber es ist ein Szenario, das Finanzinstitutionen selbst analysieren. Deshalb sollte die eigentliche Frage anders gestellt werden – nicht: „Planen sie eine Finanzkrise, damit CBDCs eingeführt werden können?“ Sondern: „Ist das System vorbereitet, sodass eine zukünftige Krise genutzt werden könnte, um CBDCs wesentlich schneller einzuführen?“ Das ist eine völlig andere Frage. Und diese Frage ist durchaus legitim. Denn die Infrastruktur wird bereits aufgebaut. Zentralbanken forschen. Pilotprojekte laufen. Regulatorische Rahmenbedingungen entstehen. Technische Standards werden entwickelt. Und internationale Institutionen untersuchen die Auswirkungen. Die BIS berichtet, dass Zentralbanken weltweit intensiv an CBDCs arbeiten.
Krisen verändern die Akzeptanzgrenze
Vielleicht liegt darin die wichtigste Lehre aus den vergangenen Jahren. Menschen akzeptieren Veränderungen nicht immer dann, wenn sie technisch möglich sind. Sie akzeptieren sie häufig dann, wenn sie dringend notwendig erscheinen. Vor COVID-19 wären bestimmte Massnahmen politisch schwer vorstellbar gewesen. Während einer Pandemie wurden sie plötzlich als notwendige Reaktion auf eine aussergewöhnliche Situation diskutiert. Krisen verändern den politischen Handlungsspielraum. Und genau deshalb sollte man bei zukünftigen Krisen besonders aufmerksam beobachten, welche Lösungen bereits auf dem Tisch liegen. Die entscheidende Frage lautet: Was kommt als Nächstes?
Vielleicht wird es keine grosse Finanzkrise geben.
Vielleicht werden CBDCs langsam und freiwillig eingeführt.
Vielleicht bleiben sie auf bestimmte Anwendungsbereiche beschränkt.
Vielleicht werden sie in manchen Ländern überhaupt nicht eingeführt.
All das ist möglich. Aber eines ist bereits heute sichtbar: Die Infrastruktur für eine neue Form des digitalen Geldes wird aufgebaut. Und gleichzeitig verschwinden traditionelle Formen des Geldes und der Zahlung in vielen Ländern zunehmend aus dem Alltag. Deshalb sollte die Gesellschaft eine klare Grenze definieren, bevor eine neue Krise entsteht:
- Darf digitales Zentralbankgeld programmierbar sein?
- Darf es zeitlich begrenzt werden?
- Darf seine Verwendung eingeschränkt werden?
- Darf eine Regierung bestimmen, wofür bestimmte Geldmittel ausgegeben werden dürfen?
- Wird Bargeld dauerhaft erhalten bleiben?
- Wird jeder Mensch weiterhin anonym beziehungsweise privat bezahlen können?
- Und vor allem: Was passiert mit unserer finanziellen Freiheit, wenn das Geld selbst zu einer digitalen Infrastruktur wird, die technisch überwacht, gesteuert oder eingeschränkt werden kann?
Diese Fragen sollten vor der nächsten Krise beantwortet werden. Nicht währenddessen. Denn wenn eine Krise erst einmal da ist, lautet das Argument erfahrungsgemäss schnell: „Wir müssen jetzt handeln.“ Und genau dann ist der Moment, in dem eine Gesellschaft besonders genau hinschauen sollte. Nicht nur darauf, welche Krise gerade stattfindet. Sondern auch darauf, welche Lösung bereits darauf wartet, eingeführt zu werden.

